- 雨漏りの修理に火災保険が使えるかは「原因」で決まります。
- 「自然災害(台風、強風、大雪など)」が原因の雨漏りは、補償の対象となる可能性が高いです。
- 「経年劣化」や施工不良が原因の場合は、補償の対象外です。
- 保険申請を成功させるには、専門家による正確な原因調査と適切な書類作成が不可欠です。
- まずは信頼できる専門業者に無料の現地調査を依頼し、保険が適用できるか相談することをおすすめします。
突然の雨漏り。「修理に一体いくらかかるんだろう…」と、高額な費用への不安で頭がいっぱいになっていませんか?そんな時、もしご加入の「火災保険」で修理費用がまかなえたら、これほど心強いことはありません。
結論からお伝えすると、雨漏りの修理に火災保険が使えるかどうかは、その「原因」によって決まります。
火災保険は、火事だけでなく台風や強風、大雪といった「自然災害」による建物の損害を補償してくれる保険です。しかし、その適用条件は意外と複雑で、知らないままだと本来受けられるはずの補償を逃してしまったり、知識不足に付け込む悪質な修理業者に騙されたりする危険性もあります。
例えば、台風による強風で屋根の一部が破損して雨漏りが始まったケースは、補償の対象となる可能性が高いです。一方で、長年の雨風によって屋根材が劣化した「経年劣化」が原因の雨漏りは、残念ながら補償の対象外となってしまいます。
特に、台風の上陸やゲリラ豪雨が多い千葉県にお住まいの方にとって、この「自然災害」と「経年劣化」の違いを正しく見極めることは非常に重要です。
この記事では、千葉県で数多くの雨漏り修理と火災保険申請をサポートしてきた専門家「雨もり119」が、以下の点を徹底的に解説します。
- 火災保険が適用される雨漏りの具体的な条件
- 保険の対象外となるケースとの見分け方
- 保険申請の具体的な流れと必要書類
- 申請する際の重要な注意点と失敗しないためのコツ
保険会社の一般的な説明に留まらず、プロの「雨漏り鑑定士」が実際の現場写真をもとに「自然災害による破損」と「経年劣化」を見分ける具体的なポイントもご紹介します。
この記事を最後までお読みいただければ、ご自身の雨漏りが火災保険の対象になるかをご自身で判断できるようになり、スムーズな申請と適正な修理で、自己負担を最小限に抑えるための知識が身につきます。まずは、ご自身の状況と照らし合わせながら読み進めてみてください。
![自然災害で破損した屋根(例:瓦がずれている、棟板金がめくれている)と、経年劣化した屋根(例:全体的に色褪せやコケが発生している、ひび割れが多数ある)を比較している写真]](https://admin.ameyane-depo.com/api/media/file/0996642a-0b65-44f8-8f72-b475c67da2ac.png)
【結論】雨漏りの修理に火災保険が使えるかは「原因」次第です
雨漏りの修理に火災保険が適用されるかは、その雨漏りの「原因」が自然災害であるかによって決まります。火災保険は、突発的な事故や災害による損害を補償するものであり、時間とともに進行する経年劣化は補償の対象外と定められているためです。
結論として、以下の3点が重要です。
- 適用されるケース: 台風・強風、大雪、雹(ひょう)などの「自然災害」で建物が破損し、そこから雨漏りした場合。
- 適用されないケース: 長年の劣化(サビ、ひび割れ)、施工不良などが原因の雨漏り。
- まずやるべきこと: ご自身での判断は困難なため、専門家による「無料の現地調査」で原因を正確に特定してもらうことが最初のステップです。
したがって、まずはお住まいの雨漏りの原因が保険の対象となるか、プロの目で確かめることが重要です。
「うちの場合は対象になるの?」と疑問に思われたら、まずは専門家による無料の原因調査をご利用ください。保険適用の可否も含めて、プロが的確にアドバイスいたします。 無料の現地調査・ご相談はこちら
火災保険が適用される雨漏りとは?3つの自然災害(風災・雪災・雹災)
火災保険で雨漏り修理が補償されるのは、主に「風災」「雪災」「雹災」という3つの自然災害が原因の場合です。これらは予測が難しい突発的な災害であり、「万が一の損害に備える」という火災保険の補償目的と合致するため、補償対象となっています。
それぞれの災害がどのような被害を指すのか、以下で具体的な適用ケースを挙げて解説します。特に千葉県は、沿岸部の潮風による金属屋根へのダメージや、台風・局地的な突風のリスクも高いため、どのようなケースが当てはまるのか知っておくことが大切です。
このように、自然災害によって建物に直接的な損害が発生し、その結果として雨漏りが起きた場合に、火災保険が適用される可能性があります。
ケース1:風災(台風・強風・竜巻など)による被害
火災保険が適用される雨漏りの原因として、最も多いケースが「風災」です。台風や竜巻、強風によって屋根や外壁が破損し、そこから雨水が浸入した場合が該当します。
風災には、強風の力で直接建物が壊れるケースだけでなく、風で飛ばされてきた物が建物にぶつかって破損する「飛来物」による損害も含まれます。
![台風の強風によって剥がれてしまった棟板金の写真。屋根の頂上部分がめくれている様子が分かるもの。]](https://admin.ameyane-depo.com/api/media/file/a563a36d-e2ab-4eb9-88a5-3c6e01ea592d.png)
<風災による被害の具体例>
- 台風の強風で棟板金(屋根のてっぺんを覆う金属の板)が浮いた・剥がれた
- 突風でスレート屋根や瓦が飛んだ、ずれた、割れた
- 飛んできた看板や木の枝が外壁に当たり、穴が空いた
- 強風でカーポートの屋根パネルが吹き飛んだ
千葉県は特に台風の上陸や接近が多く、沿岸部では常に強風に晒されるため、風災による雨漏りリスクは他の地域と比べても高いと言えます。ご自宅の屋根が少しでもおかしいと感じたら、まずは専門家による点検をおすすめします。
当社が実際に手掛けた風災による修理の事例もご覧いただけます。 千葉県の屋根修理・雨漏り修理の施工事例
ケース2:雪災(大雪・雪崩など)による被害
大雪による被害も「雪災」として火災保険の補償対象となります。雪の重みで建物が耐えきれずに破損した場合や、積もった雪が滑り落ちる際に部品を破損させた場合などがこれに該当します。
![大雪の重みで歪んでしまった雨樋の写真。金具から外れかかっている様子が分かるもの。]](https://admin.ameyane-depo.com/api/media/file/402e15d3-9f02-44b7-b25e-0e15fc263b6e.png)
<雪災による被害の具体例>
- 雪の重みで屋根が歪み、雨漏りが発生した
- 積雪の重さに耐えきれず、雨樋が変形・破損した
- 屋根からの落雪で、カーポートや下の屋根が破損した
千葉県では毎年のように大雪に見舞われるわけではありませんが、数年に一度、想定外の大雪が降った際には、雪の重さに慣れていない住宅で被害が発生し、雨漏りのご相談も寄せられます。
ケース3:雹災(ひょう)による被害
空から降ってくる氷の塊である「雹(ひょう)」による被害も、「雹災」として補償されます。硬い氷の粒が勢いよく建物に叩きつけられることで、屋根材や窓ガラスなどが破損するために起こる損害です。
<雹災による被害の具体例>
- 雹が当たって屋根材(スレートなど)にひびが入った、穴が空いた
- 天窓(トップライト)のガラスが割れて雨水が浸入した
- カーポートやベランダの塩ビ製波板が、雹の衝撃で多数割れてしまった
![雹が当たって穴が開いてしまったスレート屋根、または白くひび割れたポリカーボネート波板の写真。]](https://admin.ameyane-depo.com/api/media/file/d52150c6-2b01-4fb2-8e3f-78eb31875181.png)
特に、スレートのような薄い屋根材や、ポリカーボネート・塩ビ製の波板は雹の衝撃で割れやすく、そこから雨漏りに直結するケースが少なくありません。近年増加しているゲリラ豪雨と同時に雹が降ることもあり、このような突発的な被害は火災保険が適用される可能性が高まります。
【要注意】火災保険が適用されない雨漏りの主な原因
火災保険は万能ではありません。残念ながら、すべての雨漏りが補償の対象となるわけではなく、自然災害が直接的な原因でない雨漏りは、火災保険の適用対象外となります。特に、建物の経年劣化による雨漏りは、最も誤解されやすいですが、適用されない代表的なケースです。
なぜなら、火災保険はあくまで台風や大雪といった「予測困難で突発的な事故」によって生じた損害に備えるためのものだからです。時間の経過とともに予測できる建物の老朽化は、建物の所有者が日々のメンテナンスで管理すべき範囲と判断されます。
火災保険が適用されない主な原因には、以下のケースが挙げられます。
- 経年劣化・老朽化
- 施工不良(新築・リフォーム時)
- 地震による損害
- 故意による破損や重大な過失
- 雨の吹き込み
これらのケースに該当する場合、修理費用は原則として自己負担となります。しかし、雨漏りの原因は複雑で、ご自身で判断するのは非常に困難です。「これは経年劣化だろう」と諦めてしまう前に、まずは専門家による正確な原因調査を受けることが重要です。
原因1:経年劣化・老朽化
時間の経過とともに建物が自然に傷んでいく経年劣化や老朽化が原因で発生した雨漏りは、火災保険の対象外です。これは、突発的な事故ではなく、予測可能な建物の損耗と見なされるためです。
私たち「雨もり119」が現場でよく目にする経年劣化のサインには、以下のようなものがあります。
![屋根にコケやカビが発生し、全体的に色あせているスレート屋根の写真]](https://admin.ameyane-depo.com/api/media/file/9b2b2890-75c2-499e-abfd-80e5b784155c.png)
- 屋根材の塗膜の剥がれや色あせ: 塗膜が劣化すると防水機能が低下し、屋根材自体が水分を吸ってしまいます。
- 外壁のコーキング(シーリング)のひび割れ・肉やせ: 外壁のつなぎ目を埋めるコーキングが劣化すると、隙間から雨水が侵入します。
- 金属部分のサビや腐食: トタン屋根や雨どいなどの金属部分がサビて穴が空き、雨漏りの原因となります。
- 屋根や外壁のコケ・カビの発生: 長期間湿った状態が続いている証拠であり、防水機能が低下しているサインです。
![錆びて腐食し、小さな穴が空いてしまっているトタン屋根の写真]](https://admin.ameyane-depo.com/api/media/file/ab45eef3-c270-47cf-bf91-a5bbffed6f0c.png)
![外壁サイディングの継ぎ目にあるコーキングが、経年劣化でひび割れている様子のクローズアップ写真]](https://admin.ameyane-depo.com/api/media/file/6a165896-db45-4a2a-ab57-016a2ed1b1b1.png)
このような症状は、定期的な点検やメンテナンスで防ぐことが可能です。そのため、火災保険の補償範囲外であることを覚えておきましょう。もしご自宅にこのようなサインが見られる場合、保険適用は難しいかもしれませんが、雨漏りを放置するのは非常に危険です。建物の寿命を縮める前に、早めの点検をご検討ください。
原因2:施工不良(新築・リフォーム時)
新築時やリフォーム時の工事ミス、いわゆる施工不良が原因で雨漏りが発生した場合も、火災保険では補償されません。これは自然災害ではなく、工事を請け負った施工業者の責任と見なされるためです。
具体的な例としては、以下のような初期不良が考えられます。
- 屋根の防水シートの重ねしろが足りない、または破れている
- 外壁の防水処理が適切に行われていない
- 雨仕舞(あまじまい)の施工に不備がある
このような場合、火災保険会社に連絡するのではなく、工事を行った施工業者に連絡し、契約の保証期間内での無償修理(瑕疵担保責任)を求めるのが正しい手順です。
特に新築住宅の場合、「住宅の品質確保の促進等に関する法律(品確法)」により、引き渡しから10年間は、雨水の侵入を防ぐ部分など基本構造部分の瑕疵について、事業者が責任を負うことが義務付けられています。リフォームの場合も、業者独自の保証が付いていることが多いため、まずは契約書を確認してみましょう。
施工不良が疑われる場合や、原因がはっきりしない雨漏りでお困りの方は、専門家による調査をおすすめします。 千葉県の雨漏り修理|原因調査から根本補修まで
原因3:地震による損害
地震の揺れが原因で屋根や外壁にひび割れ(クラック)が生じ、そこから雨漏りが発生した場合、火災保険の対象にはなりません。
なぜなら、地震や噴火、またはこれらによる津波を原因とする損害(火災・損壊・埋没・流失)は、火災保険の補償範囲から外れているためです。これらの損害をカバーするのは、火災保険に任意で付帯する地震保険の役割となります。
- 地震で瓦がずれた、または落下した
- 地震の揺れで外壁に大きな亀裂が入った
- 地盤沈下で建物が歪み、隙間から雨水が侵入するようになった
上記のようなケースが原因の雨漏りは、地震保険に加入していなければ補償されません。地震大国である日本において、地震による被害に備えるためには、火災保険とあわせて地震保険への加入を検討することが不可欠です。
火災保険 | 地震保険 | |
|---|---|---|
主な補償対象 | 火災、落雷、破裂・爆発、風災、雹(ひょう)災、雪災など | 地震・噴火またはこれらによる津波を原因とする火災・損壊・埋没・流失 |
雨漏りとの関係 | 台風などの風災で屋根が破損して雨漏りした場合などは対象 | 地震の揺れで屋根や外壁が損壊して雨漏りした場合は対象 |
加入方法 | 主契約 | 火災保険に付帯して契約 |
プロはこう見る!雨漏り原因が「自然災害」か「経年劣化」かの見分け方
火災保険を使って雨漏りを修理できるかどうかの鍵は、その原因が「自然災害」なのか、それとも「経年劣化」なのかを正確に見極めることに尽きます。保険申請が承認されるか否かは、この原因特定がすべてと言っても過言ではありません。
保険会社も、損傷が「突発的かつ予測不能な自然災害によるものか」という点を最も重視して審査を行います。そのため、私たち雨漏り修理の専門家は、屋根や外壁に残された痕跡を細かく調査し、その損傷がいつ、何によって引き起こされたのかを精密に診断します。
ここでは、私たちプロが実際に現場で確認している「自然災害」と「経年劣化」の見分け方について、代表的なチェックポイントを写真付きで比較解説します。
チェックポイント1:棟板金の釘は「曲がって」浮いているか?
屋根のてっぺんを覆っている金属の板「棟板金(むねばんきん)」は、台風などの強風で被害を受けやすい箇所です。固定している釘の状態を見ることで、原因を推測できます。
- 自然災害(強風)の場合 強風に煽られると、棟板金が持ち上げられるような強い力が瞬間的にかかります。すると、てこの原理で釘が「くの字」に曲がったり、釘の頭が板金にめり込むように変形したりします。釘の周辺の板金自体が歪んでいることも多く、突発的な外力があったことが明らかです。
- 経年劣化の場合 長年の太陽熱による金属の膨張・収縮が繰り返されることで、釘が少しずつ押し出され、まっすぐな状態で浮いてきます。釘穴の周りに錆が発生していたり、木材の腐食で釘の保持力が弱くなっているのが特徴です。
![「自然災害(強風)で曲がって浮いた棟板金の釘」と「経年劣化でまっすぐ抜けてきた棟板金の釘」を並べて比較できる写真。それぞれの特徴(釘の曲がり、板金の変形、錆など)が明確にわかるクローズアップ写真。]](https://admin.ameyane-depo.com/api/media/file/cd7098db-1221-4366-9e36-281d980476df.png)
チェックポイント2:スレート屋根の割れ方は「鋭い」か?
日本で広く普及しているスレート屋根(カラーベスト、コロニアル)は、経年で脆くなる性質があり、割れ方によって原因が大きく異なります。
- 自然災害(飛来物・雹)の場合 台風で飛んできた物や、雹(ひょう)が当たって割れた場合、衝撃点が明確で、そこから放射状に鋭いヒビが入ります。割れた断面も比較的新しく、欠けた破片が周辺に残っていることもあります。
- 経年劣化の場合 長年、紫外線や雨風にさらされることで、スレート材そのものの耐久性が低下し、素材が痩せて脆くなります。このような状態で発生するひび割れは「ヘアクラック」と呼ばれ、表面に無数に見られたり、層が剥がれるようにパリパリと割れたりします。断面が古く変色しており、コケやカビが付着していることも判断材料の一つです。
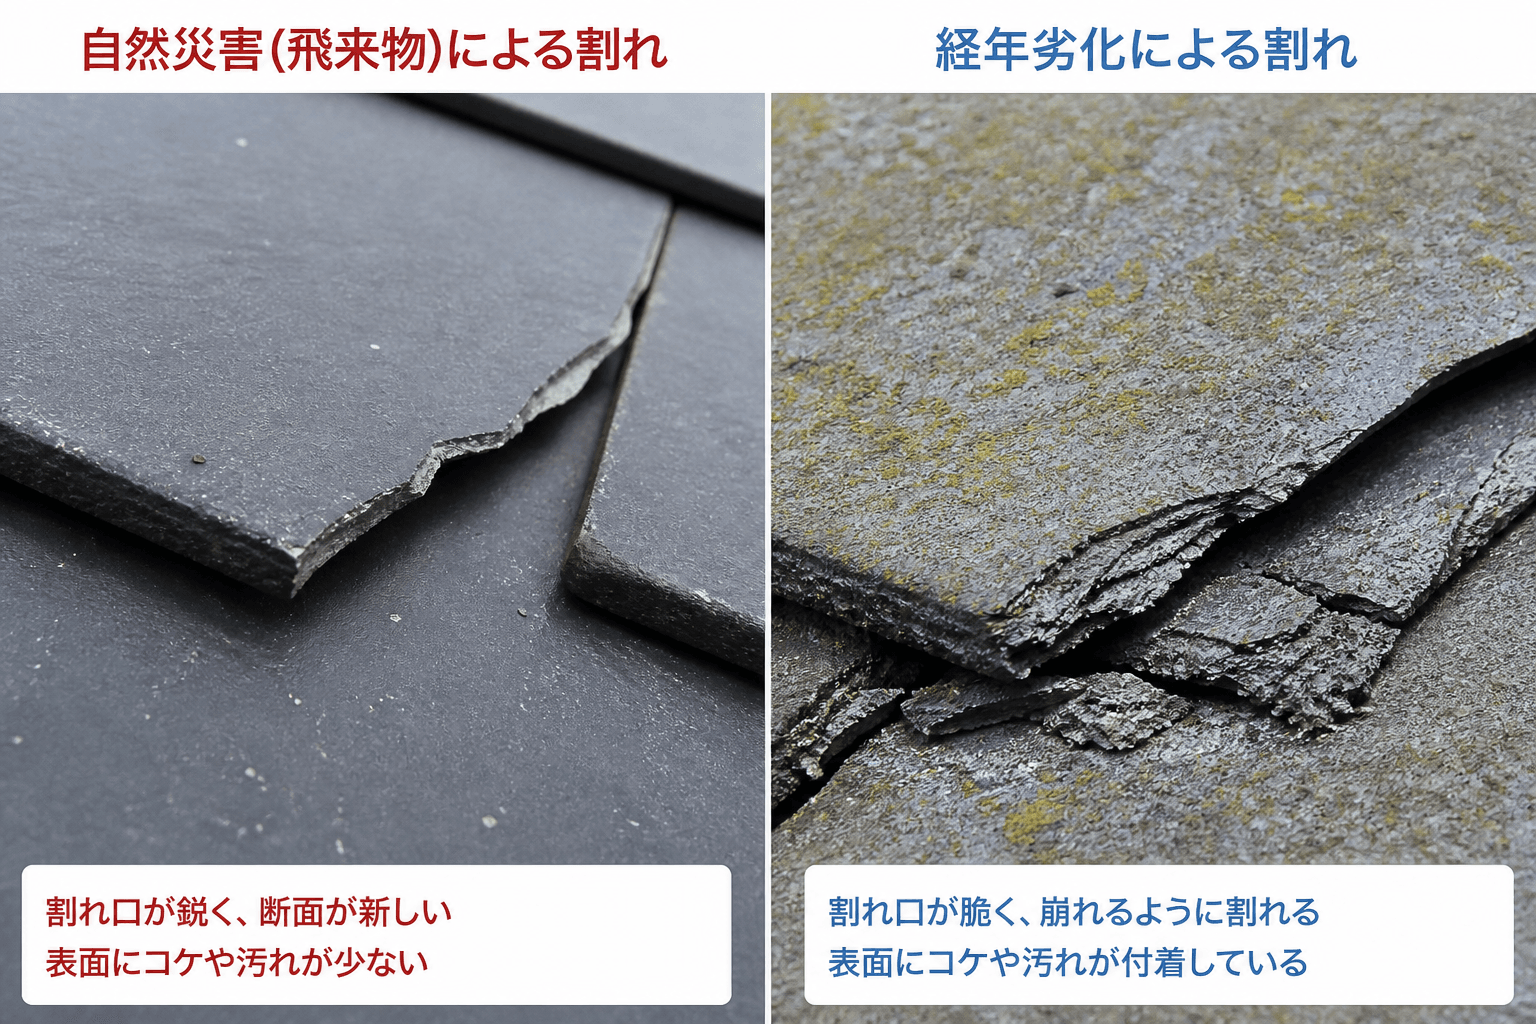
このように、雨漏りの原因を特定するには、建材の特性や気象状況まで含めた専門的な知識と豊富な診断経験が不可欠です。「うちの場合は経年劣化だろう」とご自身で判断して諦めてしまう前に、まずは専門家による正確な診断を受けることを強くお勧めします。
雨漏りの火災保険を申請する5つのステップ|流れと必要書類
火災保険を使って雨漏りを修理する場合、正しい手順に沿って申請を進めることが非常に重要です。なぜなら、申請の順序を間違えたり、必要な書類が不足したりすると、手続きが大幅に遅れるだけでなく、本来受け取れるはずの正当な補償が受けられなくなってしまう可能性があるためです。
ここでは、保険会社への最初の連絡から保険金を受け取るまでの具体的な流れを、以下の5つのステップに分けて分かりやすく解説します。
- ステップ1:保険会社または代理店へ連絡
- ステップ2:専門業者に現地調査と修理見積もりを依頼
- ステップ3:保険会社へ必要書類を提出する
- ステップ4:保険会社の鑑定人による現地調査
- ステップ5:保険金の確定・入金と修理契約
![火災保険申請の5ステップのフロー図。各ステップで「お客様がやること」「業者がサポートすること」をアイコンなどで分かりやすく示す。]](https://admin.ameyane-depo.com/api/media/file/90518dd1-f80e-4464-8eb8-45845816ad82.png)
この流れに沿って進めることで、スムーズな保険金請求が可能になります。 私たち雨もり119屋根修理DEPO千葉にご相談いただければ、ステップ2の現地調査や見積書作成から、申請に不可欠な被害状況の写真撮影まで、専門家の視点でしっかりとサポートいたしますので、お気軽にお声がけください。
ステップ1:保険会社または代理店へ連絡
雨漏りの被害に気づいたら、ご自身で修理業者を手配する前に、まずご加入の火災保険会社または保険代理店へ連絡してください。この連絡が、保険金請求プロセスの正式なスタートとなります。
連絡する際は、お手元に保険証券をご用意いただくと、その後の手続きがスムーズに進みます。電話で担当者に伝えるべき内容は、主に以下の4点です。
- 契約者名
- 保険証券番号
- 被害が発生した日時(例:「昨日の台風の後から」など)
- 被害の状況(例:「2階の寝室の天井から雨漏りしている」など)
「何をどう伝えたらいいか分からない」と不安に思うかもしれませんが、分かる範囲で状況を説明すれば問題ありません。この時点では、まだ修理業者に調査や見積もりを依頼する前であることが重要です。
ステップ2:専門業者に現地調査と修理見積もりを依頼
保険会社への連絡が終わったら、次に私たちのような雨漏り修理の専門業者に、現地調査と修理見積もりの作成を依頼します。保険金の請求手続きには、専門家が作成した「修理見積書」と、被害状況を客観的に証明する「写真」が必須となるためです。
私たちの役割は、単に修理費用を算出することだけではありません。保険会社に「今回の雨漏りの原因が自然災害であること」を客観的に証明するための、以下のような証拠資料を作成することです。
- 写真付きの現地調査報告書: どの箇所の、どのような被害が雨漏りの原因となっているかを専門家の視点で詳しく解説します。
- 詳細な修理見積書: 被害を現状復旧するために、どのような工事が、いくらの費用で必要なのかを明記します。
火災保険の申請サポートも可能な、信頼できる業者へのご相談が重要です。まずは無料の現地調査をご利用ください。 お問い合わせ | 雨もり119屋根修理DEPO千葉 これらの書類が、保険金が支払われるかどうかの判断や、支払われる金額を決定する上で非常に重要な根拠資料となります。雨もり119屋根修理DEPO千葉では、この保険申請に欠かせない現地調査と見積書作成を無料で行っておりますので、安心してご依頼ください。
ステップ3:保険会社へ必要書類を提出する
専門業者から修理見積書と被害写真を受け取ったら、保険会社から送られてくる「保険金請求書」に必要事項を記入し、すべての書類を揃えて提出します。書類に不備があると審査が長引く原因となりますので、漏れがないか十分に確認しましょう。
一般的に、雨漏りの火災保険申請で必要となる主な書類は以下の通りです。
- 保険金請求書: 保険会社から郵送されてきます。ご自身で記入が必要です。
- 修理見積書: 私たち専門業者が作成し、お渡しします。
- 被害状況がわかる写真: 私たち専門業者が調査時に撮影し、報告書とあわせてお渡しします。
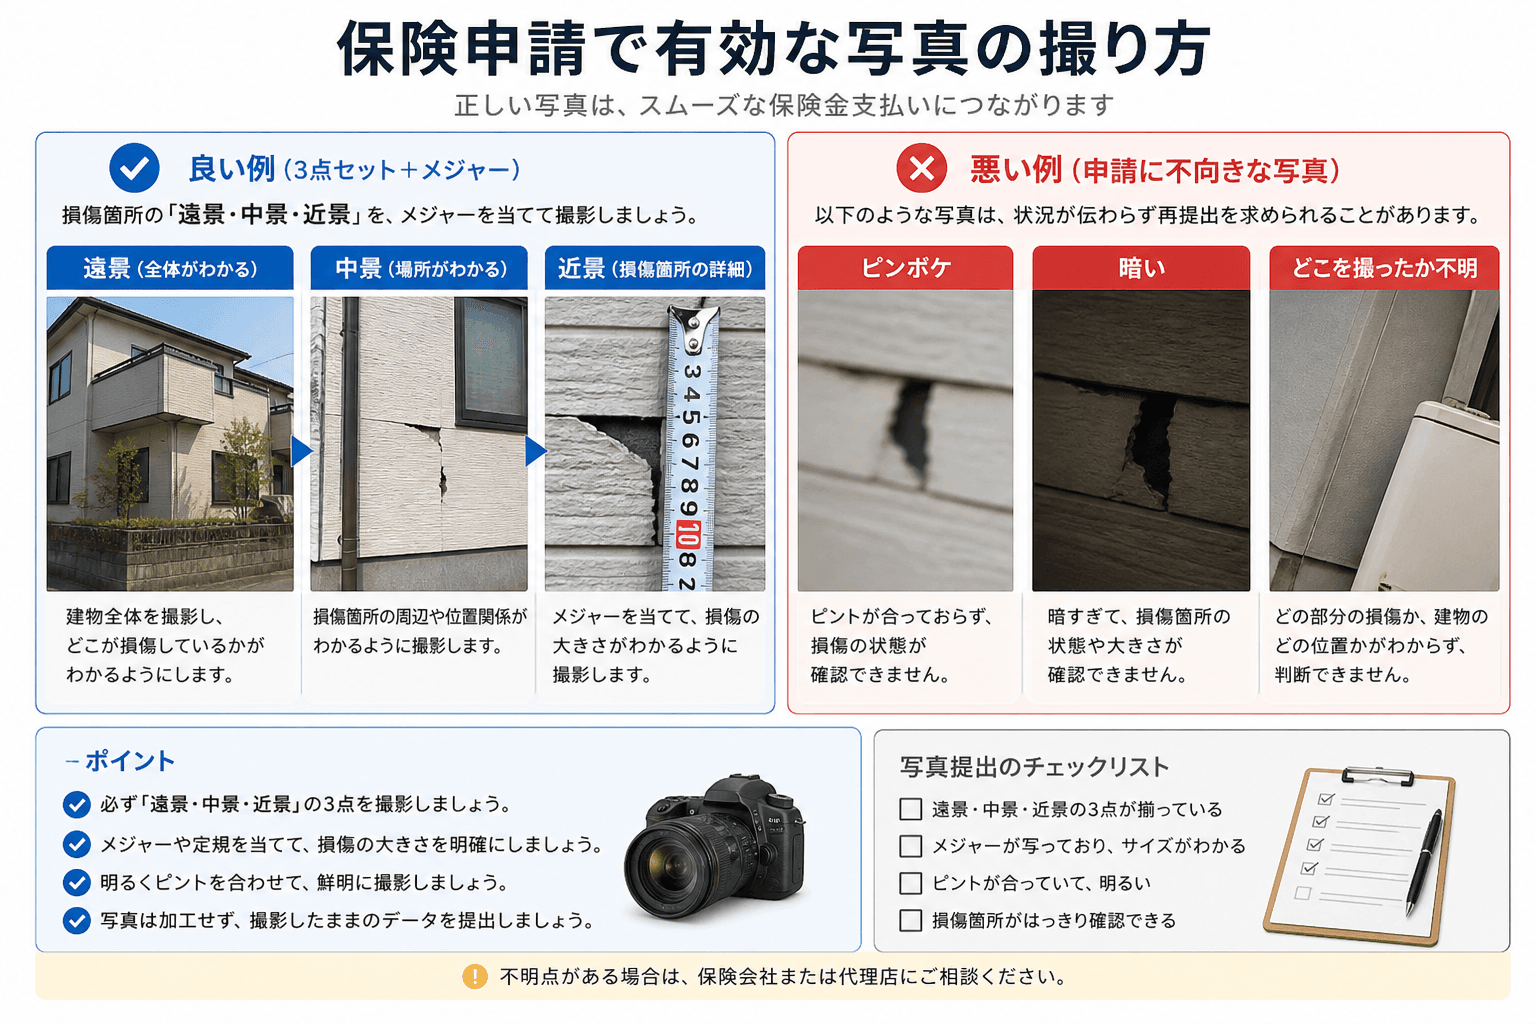
この他に、被害の規模や自治体の方針によっては「罹災(りさい)証明書」の提出を求められるケースもあります。書類の書き方などでご不明な点があれば、私たちがサポートいたしますので、いつでもご相談ください。
ステップ4:保険会社の鑑定人による現地調査(※実施されない場合もあり)
申請書類を提出すると、後日、保険会社から委託された「損害保険登録鑑定人」という専門家が、被害状況を確認するために現地調査に訪れることがあります。これは、提出された書類の内容と実際の被害状況に相違がないか、第三者の公正な立場で確認するための手続きです。
鑑定人は被害箇所を直接確認し、その原因などについていくつか質問をすることがあります。事前に私たち専門業者から受けた調査結果の説明を基に、ありのままの状況を答えれば問題ありません。
鑑定人が来ると聞くと緊張してしまうかもしれませんが、慌てる必要はありません。基本的には、私たちが作成した報告書と見積もりに基づいて、客観的に被害の事実確認を行うだけです。最終的に支払われる保険金の額は、この鑑定人の調査報告を基に決定されます。ご不安な場合は、私たちが調査に立ち会うことも可能ですので、お気軽にご相談ください。
ステップ5:保険金の確定・入金と修理契約
鑑定人の調査を経て保険会社の審査が完了すると、支払われる保険金の最終的な金額が通知され、その後、指定した銀行口座へ保険金が振り込まれます。
ここで最も重要な注意点があります。それは、修理工事の契約は、必ずこの保険金の支払額が確定してから行うということです。
なぜなら、保険金の額が確定する前に工事業者と契約を結んでしまうと、万が一、想定していたよりも保険金が少なかったり、支払われなかったりした場合に、高額な自己負担が発生する可能性があるからです。中には、先に契約を迫り、保険金が下りなかった場合に高額なキャンセル料を請求する悪質な業者も存在するため、注意が必要です。
私たち雨もり119屋根修理DEPO千葉では、お客様が保険金の額に納得されたことを確認した上で、初めて正式な工事契約を結ばせていただきます。お客様が不利益を被ることのないよう、誠実に対応することをお約束しますので、ご安心ください。
火災保険を使った雨漏り修理の費用相場と自己負担額
火災保険が適用される場合でも、修理費用の全額が保険金でまかなえるとは限らず、一部が自己負担となるケースがあります。なぜなら、多くの火災保険契約には「免責金額」という、契約者様ご自身で負担する金額があらかじめ設定されているためです。
まずは、雨漏り修理にどれくらいの費用がかかるのか、一般的な相場を把握しておきましょう。被害状況や建物の構造によって費用は変動しますが、主な修理内容ごとの費用目安は以下の通りです。
修理内容 | 費用相場(税込) | 備考 |
|---|---|---|
棟板金交換 | 40,000円~ | 強風で浮いたり剥がれたりした場合 |
スレート屋根の部分補修 | 17,500円~ | ひび割れやズレの補修 |
漆喰の詰め直し | 35,000円~ | 瓦屋根の漆喰の剥がれ補修 |
谷板金の交換 | 60,000円~ | 雨水が集まる部分の板金修理 |
より詳しい料金については、以下のページでご確認いただけます。 千葉県の屋根修理・雨漏り修理の料金・費用相場
修理費用を把握した上で、次に自己負担額がどのように決まるのかを解説します。
免責金額とは、「この金額までの損害はご自身で負担してください」という設定です。保険会社は、損害額からこの免責金額を差し引いた額を保険金として支払います。
例えば、免責金額が5万円の契約で、雨漏りの修理費用が総額30万円だった場合を考えてみましょう。このケースでは、保険会社から支払われる保険金は25万円(30万円 - 5万円)となり、残りの5万円がお客様の自己負担額となります。ご自身の契約内容を確認し、免責金額がいくらに設定されているか事前に把握しておくことが重要です。
![免責金額と自己負担額の仕組みを図解] 修理費用総額(30万円)から免責金額(5万円)が引かれ、残りが支払われる保険金(25万円)となることを示すシンプルなイラスト。](https://admin.ameyane-depo.com/api/media/file/062e0bf2-0265-4b67-b3ea-419bb802366b.png)
お住まいの雨漏りの状況によって必要な工事は異なり、正確な修理費用は専門家による現地調査が必要です。雨もり119屋根修理DEPO千葉では、無料の現地調査で原因を徹底的に特定し、詳細なお見積りをご提示します。お見積りには足場代なども含めた総額を明記し、ご契約後に追加料金をいただくことは一切ありませんので、どうぞご安心ください。
雨漏りの修理費用が気になる方は、まずはお気軽にご相談ください。 お問い合わせ
【トラブル回避】火災保険の悪用を勧める悪質業者に要注意!
「火災保険を使えば無料で修理できる」といった甘い言葉で勧誘してくる業者には、絶対に注意してください。
なぜなら、保険金の申請を悪用し、高額な手数料を請求したり、不要な工事契約を迫ったりする悪質な業者が全国で問題になっているからです。特に、台風や豪雨の後は、不安な気持ちに付け込む悪徳業者が「無料点検」などと称して訪問販売に来ることが多く、トラブルが後を絶ちません。
悪徳業者の典型的な手口を3つ紹介します。これらの言葉が出たら、悪質業者である可能性が非常に高いので警戒しましょう。
![「悪徳業者の勧誘手口」をまとめたイラスト。訪問販売員が「自己負担ゼロ」「申請代行」といった吹き出しで話している様子を描き、危険なキーワードを赤字で強調する。]](https://admin.ameyane-depo.com/api/media/file/9921872b-9710-4678-ba95-7501d835db6d.png)
手口1:「自己負担ゼロ」「無料」を過度にうたう
「保険金が下りるので自己負担は一切ありません」と言い切る業者には注意が必要です。保険金がいくら支払われるかは、保険会社の調査が終わるまで誰にも分かりません。もし支払われた保険金が修理費用に満たなかった場合、高額な追加費用を請求されるトラブルに発展する可能性があります。
手口2:「保険申請を代行します」と持ちかける
「面倒な手続きはすべて代行します」という提案も危険なサインです。保険金の請求は、契約者本人が行うのが原則です。業者ができるのは、あくまで被害状況の調査報告や見積書作成といった「申請のサポート」まで。申請そのものを「代行」し、保険金の30%~50%もの高額な手数料を請求する業者は悪質と言えるでしょう。
手口3:その場で契約を急かし、高額なキャンセル料を請求する
「今すぐ契約すれば割引します」「早くしないと保険が使えなくなる」などと不安を煽り、考える時間を与えずに契約を迫るのも悪徳業者の常套手段です。一度契約してしまうと、解約しようとしても高額なキャンセル料を請求されるトラブルに巻き込まれるケースも少なくありません。
私たちのような正規の修理業者は、お客様の保険申請がスムーズに進むよう、被害状況の調査や写真撮影、見積書の作成といった「サポート」は誠心誠意行います。しかし、申請そのものを「代行」して法外な手数料を請求するようなことは決してありません。
突然の訪問販売などで不安を煽られても、その場で契約するのは絶対にやめましょう。まずは落ち着いて、必ず複数の信頼できる業者から話を聞き、見積もりを比較検討することが大切です。少しでも「怪しい」と感じたら、毅然とした態度で断る勇気を持ちましょう。
信頼できる業者選びや費用について不安な方は、まずはこちらの料金相場をご確認ください。 千葉県の屋根修理・雨漏り修理の料金・費用相場
雨漏りと火災保険に関するよくあるご質問
最後に、雨漏りと火災保険の利用について、お客様から特によく寄せられるご質問にお答えします。 細かい疑問点をここで解消することで、より安心して専門家にご相談いただけるようになります。
Q1. ゲリラ豪雨による雨漏りは補償対象になりますか?
A. ゲリラ豪雨というだけでは対象にならず、強風や雹(ひょう)などを伴う自然災害によって建物が破損した場合に、補償対象となる可能性が高いです。
火災保険の「風災・雹災・雪災補償」は、あくまで台風や竜巻などの「風」や「雹」、「雪」によって建物に損害が生じた場合に適用されます。例えば、「強風で屋根瓦が飛んでしまい、そこから雨が侵入して雨漏りした」というケースです。
単に雨量が多いだけの雨漏りは、建物の経年劣化や施工不良が原因と判断され、補償の対象外となることがほとんどです。
Q2. 雨漏りで汚れた壁紙(クロス)や濡れた家電も補償されますか?
A. 建物の損害が保険対象として認められれば、汚れた壁紙(クロス)の張り替えなど、雨漏りによって生じた内装の復旧費用も補償範囲に含まれます。
ただし、テレビやパソコン、家具といった家財の損害は、火災保険の「建物」の補償だけではカバーされません。家財の補償を受けるには、別途「家財保険」に加入している必要があります。ご自身の保険契約が「建物のみ」か「建物+家財」かを確認してみてください。
Q3. 修理費用が見積もりで免責金額より少なかった場合、申請しない方がいいですか?
A. はい、その場合は保険金が支払われないため、申請しない方が賢明です。
免責金額とは、保険金を請求する際に自己負担しなければならない金額のことです。例えば、免責金額が5万円に設定されている契約で、修理費用が4万円だった場合、全額自己負担となり保険金は1円も支払われません。
保険金の申請には書類の準備など多くの手間がかかるため、修理費用が免責金額を下回ることが明らかな場合は、保険を使わずに自己負担で修理する方がスムーズです。
修理費用の目安については、こちらのページも参考にしてください。 千葉県の屋根修理・雨漏り修理の料金・費用相場
雨漏りや火災保険の適用について、ご自身の状況で判断に迷う場合は、ぜひお気軽に専門家へご相談ください。
千葉県で雨漏りの原因調査・保険適用の相談は「雨もり119」へ
雨漏りの修理で火災保険が使えるかどうかは、その原因が自然災害によるものか、経年劣化によるものかを見極める専門家による正確な原因調査が不可欠です。ご自身で判断するのは難しく、誤った情報で申請してしまうと、保険が適用されないだけでなく、今後の契約に影響が出る可能性も考えられます。
私たち「雨もり119屋根修理DEPO千葉」は、千葉県全域で活動する雨漏り調査・修理の専門家集団です。他社では原因が特定できなかったような複雑な雨漏りも、豊富な経験と最新の調査機器を駆使して突き止め、根本から解決してきました。
突然の雨漏りでお困りの方、修理費用に不安を感じている方は、ぜひ一度私たちにご相談ください。雨もり119にご相談いただくことで、以下のようなメリットがあります。
- 雨漏り鑑定士が原因を正確に診断 専門資格を持つ雨漏り鑑定士が、建物の構造を熟知した上で的確に原因を特定します。
- 現地調査・お見積もりは完全無料 千葉県内どこでも無料で駆けつけ、状況を詳しく調査します。お見積もりも無料ですので、費用を確認してからご判断いただけます。
- 保険適用の可能性をプロがアドバイス 調査結果をもとに、火災保険が適用される可能性があるか、プロの視点から正直にアドバイスします。申請に必要な書類作成のサポートもお任せください。
- お見積もり後の追加料金は一切なし ご提示したお見積もり金額から、お客様の許可なく追加料金が発生することはありません。安心してご依頼いただけます。
- 安心の最長10年再発保証付き 修理箇所には最長10年の再発保証をお付けしています。万が一の再発時も責任を持って対応します。
大切なお住まいをこれ以上傷めないためにも、雨漏りのサインを見つけたら早めの対処が肝心です。まずは専門家による無料調査で、お住まいの現状を正確に把握することから始めませんか。お電話、問い合わせフォーム、LINEのいずれか便利な方法でお気軽にご連絡ください。
まとめ
本記事では、雨漏り修理に火災保険を適用するための条件や手順、注意点について詳しく解説しました。最後に、重要なポイントを改めてまとめます。
- 雨漏りに火災保険が使えるのは「自然災害」が原因の場合のみ
- 「経年劣化」や「施工不良」による雨漏りは対象外
- 原因の特定はご自身で行わず、専門家(プロ)に任せるのが確実で安全
- 修理の契約は「保険金の支払額が確定した後」に行うのが鉄則
- 「無料で直せる」と安易に勧誘してくる業者には要注意
突然の雨漏りは、修理費用など大きな不安がつきものです。しかし、火災保険を賢く利用できれば、費用負担を大きく軽減できる可能性があります。
最も重要なことは、「この雨漏りは保険が使えるだろうか?」とご自身で悩まずに、まずは専門家へ相談することです。信頼できる業者による無料の現地調査で、雨漏りの原因を正確に把握することから第一歩を踏み出しましょう。